

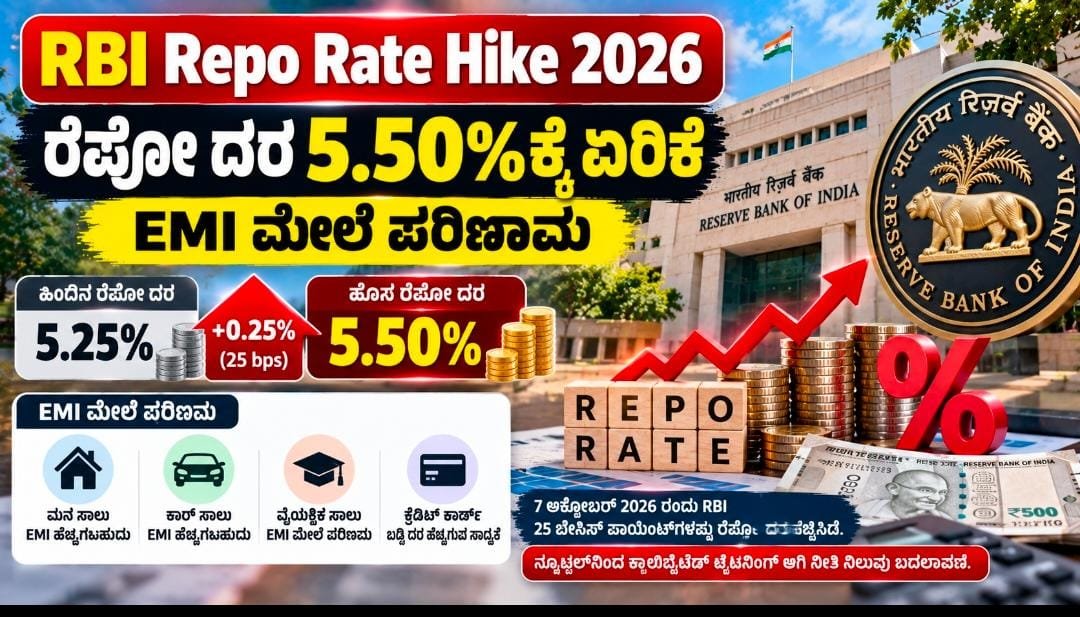
ನವದೆಹಲಿ: ದೇಶದ ಹಣಕಾಸು ಕ್ಷೇತ್ರದಲ್ಲಿ ಮಹತ್ವದ ಬೆಳವಣಿಗೆಯೊಂದು ನಡೆದಿದೆ. ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ತನ್ನ ಪ್ರಮುಖ ರೆಪೋ ದರವನ್ನು 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಹೆಚ್ಚಿಸಿ 5.50%ಕ್ಕೆ ನಿಗದಿಪಡಿಸಿದೆ. ಸುಮಾರು ನಾಲ್ಕು ವರ್ಷಗಳ ಬಳಿಕ RBI ರೆಪೋ ದರವನ್ನು ಹೆಚ್ಚಿಸಿರುವುದು ಗಮನಾರ್ಹವಾಗಿದೆ. ಈ ನಿರ್ಧಾರವು ಬ್ಯಾಂಕ್ ಸಾಲ, EMI, ಠೇವಣಿ ಬಡ್ಡಿದರ ಮತ್ತು ಗ್ರಾಹಕರ ಹಣಕಾಸು ಯೋಜನೆಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆಯಿದೆ.
RBIಯ ಈ ನಿರ್ಧಾರಕ್ಕೆ ಮುಖ್ಯ ಕಾರಣಗಳಲ್ಲಿ ಹೆಚ್ಚುತ್ತಿರುವ ಹಣದುಬ್ಬರ, ಜಾಗತಿಕ ತೈಲ ಬೆಲೆಗಳ ಏರಿಕೆ ಮತ್ತು ಆರ್ಥಿಕ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿನ ಬದಲಾವಣೆಗಳು ಸೇರಿವೆ. ವಿಶೇಷವಾಗಿ ಜಾಗತಿಕ ಸಂಘರ್ಷಗಳಿಂದ ಕಚ್ಚಾ ತೈಲ ಬೆಲೆಗಳ ಮೇಲೆ ಒತ್ತಡ ಹೆಚ್ಚಾಗಿರುವುದು ಭಾರತದಂತಹ ದೊಡ್ಡ ತೈಲ ಆಮದು ದೇಶಕ್ಕೆ ಪ್ರಮುಖ ವಿಚಾರವಾಗಿದೆ.
ರೆಪೋ ದರ ಎಂದರೇನು?
ರೆಪೋ ದರ ಎಂದರೆ ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕ್ಗಳಿಗೆ RBI ಅಲ್ಪಾವಧಿಗೆ ಹಣ ನೀಡುವಾಗ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರ. RBI ಈ ದರವನ್ನು ಬದಲಾಯಿಸುವ ಮೂಲಕ ದೇಶದ ಹಣದ ಹರಿವು ಮತ್ತು ಸಾಲದ ಪರಿಸ್ಥಿತಿಯನ್ನು ನಿಯಂತ್ರಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತದೆ.
ರೆಪೋ ದರ ಏರಿಕೆಯಾದಾಗ ಬ್ಯಾಂಕ್ಗಳಿಗೆ RBIಯಿಂದ ಹಣ ಪಡೆಯುವ ವೆಚ್ಚ ಹೆಚ್ಚಾಗಬಹುದು. ಇದರ ಪರಿಣಾಮವಾಗಿ ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳು ಸಾಲದ ಬಡ್ಡಿದರವನ್ನು ಹೆಚ್ಚಿಸುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
ಅದೇ ರೀತಿ ರೆಪೋ ದರ ಕಡಿಮೆಯಾದಾಗ ಸಾಲದ ವೆಚ್ಚ ಕಡಿಮೆಯಾಗುವ ಪರಿಸ್ಥಿತಿ ಸಾಮಾನ್ಯವಾಗಿ ಉಂಟಾಗುತ್ತದೆ.
ಹೊಸ ರೆಪೋ ದರ ಎಷ್ಟು?
RBI 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ ಏರಿಕೆಯ ನಂತರ ರೆಪೋ ದರವನ್ನು **5.50%**ಕ್ಕೆ ತಂದಿದೆ. ಇದು ಹಲವು ವರ್ಷಗಳ ನಂತರದ ಪ್ರಮುಖ ಬಡ್ಡಿದರ ಬದಲಾವಣೆಯಾಗಿದೆ. RBI ತನ್ನ ನೀತಿ ನಿಲುವನ್ನು “neutral”ನಿಂದ “calibrated tightening” ಕಡೆಗೆ ಬದಲಾಯಿಸಿದೆ ಎಂದು ವರದಿಯಾಗಿದೆ.
| ವಿಷಯ | ಮಾಹಿತಿ |
|---|---|
| ಸಂಸ್ಥೆ | RBI |
| ಬದಲಾವಣೆ | 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ ಏರಿಕೆ |
| ಹೊಸ Repo Rate | 5.50% |
| ಹಿಂದಿನ ದರ | 5.25% |
| ನೀತಿ ನಿಲುವು | Calibrated Tightening |
| ಪ್ರಮುಖ ಕಾರಣ | ಹಣದುಬ್ಬರದ ಒತ್ತಡ ಮತ್ತು ಜಾಗತಿಕ ಪರಿಸ್ಥಿತಿ |
ಗೃಹ ಸಾಲ ಪಡೆದವರಿಗೆ ಏನಾಗಬಹುದು?
ರೆಪೋ ದರ ಏರಿಕೆಯ ಪ್ರಮುಖ ಪರಿಣಾಮವನ್ನು ಸಾಲಗಾರರು ಗಮನಿಸಬೇಕಾಗುತ್ತದೆ. ವಿಶೇಷವಾಗಿ floating-rate home loan ಹೊಂದಿರುವವರಿಗೆ ಬ್ಯಾಂಕ್ನ ಬಡ್ಡಿದರದಲ್ಲಿ ಬದಲಾವಣೆ ಆಗುವ ಸಾಧ್ಯತೆ ಇದೆ.
ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ lending rates ಅನ್ನು ಹೆಚ್ಚಿಸಿದರೆ EMI ಹೆಚ್ಚಾಗಬಹುದು ಅಥವಾ ಅದೇ EMI ಮುಂದುವರಿದರೂ ಸಾಲದ ಅವಧಿ ಹೆಚ್ಚಾಗಬಹುದು. ಆದರೆ ಪ್ರತಿಯೊಂದು ಬ್ಯಾಂಕ್ ಕೂಡ RBI ರೆಪೋ ದರ ಏರಿಕೆಯನ್ನು ಒಂದೇ ರೀತಿಯಲ್ಲಿ ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸುತ್ತದೆ ಎಂದು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ.
ಆದ್ದರಿಂದ ಗೃಹ ಸಾಲ, ವಾಹನ ಸಾಲ ಅಥವಾ ವೈಯಕ್ತಿಕ ಸಾಲ ಹೊಂದಿರುವವರು ತಮ್ಮ ಬ್ಯಾಂಕ್ನ ಹೊಸ ಬಡ್ಡಿದರ ಮತ್ತು EMI ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
FD ಮತ್ತು ಉಳಿತಾಯಕ್ಕೆ ಲಾಭವಾಗುತ್ತಾ?
ರೆಪೋ ದರ ಏರಿಕೆಯಿಂದ ಸಾಲಗಾರರಿಗೆ ಒತ್ತಡ ಹೆಚ್ಚಾಗುವ ಸಾಧ್ಯತೆ ಇದ್ದರೂ, Fixed Deposit (FD) ಮತ್ತು ಇತರ ಠೇವಣಿದಾರರಿಗೆ ಬೇರೆ ರೀತಿಯ ಪರಿಣಾಮ ಇರಬಹುದು.
ಬ್ಯಾಂಕ್ಗಳು ಠೇವಣಿಗಳನ್ನು ಆಕರ್ಷಿಸಲು FD ಬಡ್ಡಿದರಗಳನ್ನು ಹೆಚ್ಚಿಸುವ ಸಾಧ್ಯತೆ ಇದೆ. ಆದರೆ RBI ದರ ಏರಿಕೆಯಾದ ತಕ್ಷಣವೇ ಎಲ್ಲಾ ಬ್ಯಾಂಕ್ಗಳು FD ದರ ಹೆಚ್ಚಿಸುತ್ತವೆ ಎಂಬುದು ಖಚಿತವಲ್ಲ.
ಪ್ರಸ್ತುತ Post Office ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳಲ್ಲಿಯೂ ಕೆಲವು ಉತ್ತಮ ಬಡ್ಡಿದರಗಳು ಮುಂದುವರಿದಿವೆ. ಅಕ್ಟೋಬರ್–ಡಿಸೆಂಬರ್ 2026ರ ಅವಧಿಯಲ್ಲಿ SCSS ಮತ್ತು Sukanya Samriddhi Schemeಗೆ 8.2%, NSCಗೆ 7.7% ಮತ್ತು 5 ವರ್ಷದ Post Office Time Depositಗೆ 7.5% ಬಡ್ಡಿದರ ಇದೆ ಎಂದು ವರದಿಯಾಗಿದೆ.
ಹೀಗಾಗಿ ಉಳಿತಾಯ ಮಾಡುವವರು FD, Post Office schemes ಮತ್ತು ಇತರ ಸುರಕ್ಷಿತ ಹೂಡಿಕೆ ಆಯ್ಕೆಗಳ ಬಡ್ಡಿದರಗಳನ್ನು ಹೋಲಿಕೆ ಮಾಡಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬಹುದು.
ಹಣದುಬ್ಬರ ಏಕೆ ಪ್ರಮುಖ ಕಾರಣ?
RBIಯ ಹಣಕಾಸು ನೀತಿಯ ಪ್ರಮುಖ ಉದ್ದೇಶಗಳಲ್ಲಿ ಹಣದುಬ್ಬರವನ್ನು ನಿಯಂತ್ರಿಸುವುದು ಕೂಡ ಒಂದು. ಇತ್ತೀಚಿನ ಜಾಗತಿಕ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಕಚ್ಚಾ ತೈಲ ಬೆಲೆಗಳ ಏರಿಕೆ ಭಾರತದ ಆರ್ಥಿಕತೆಗೆ ಹೆಚ್ಚುವರಿ ಒತ್ತಡ ತಂದಿದೆ.
ಭಾರತವು ತನ್ನ ಅಗತ್ಯದ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಕಚ್ಚಾ ತೈಲವನ್ನು ಆಮದು ಮಾಡಿಕೊಳ್ಳುತ್ತದೆ. ಆದ್ದರಿಂದ ಜಾಗತಿಕ ತೈಲ ಬೆಲೆ ಹೆಚ್ಚಾದರೆ ಆಮದು ವೆಚ್ಚ ಹೆಚ್ಚಬಹುದು. ಇದರಿಂದ ಸಾರಿಗೆ, ಉತ್ಪಾದನೆ ಮತ್ತು ಇತರ ವಸ್ತುಗಳ ಬೆಲೆಗಳ ಮೇಲೂ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆ ಇದೆ.
ಇಂತಹ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಹಣದುಬ್ಬರವನ್ನು ನಿಯಂತ್ರಿಸಲು ಬಡ್ಡಿದರವನ್ನು ಬಳಸುವುದು RBIಯ ಪ್ರಮುಖ ನೀತಿ ಸಾಧನಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ.
ಭಾರತದ ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ ಹೇಗಿದೆ?
ಬಡ್ಡಿದರ ಏರಿಕೆಯ ನಡುವೆಯೂ ಭಾರತದ ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ ಬಲವಾಗಿಯೇ ಇರುವುದಾಗಿ ವರದಿಯಾಗಿದೆ. RBI ಪ್ರಸ್ತುತ ಹಣದುಬ್ಬರದ ಒತ್ತಡ ಮತ್ತು ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆಯ ನಡುವಿನ ಸಮತೋಲನವನ್ನು ಗಮನಿಸುತ್ತಿದೆ.
RBIಯ ಅಂದಾಜಿನ ಪ್ರಕಾರ ಪ್ರಸಕ್ತ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಭಾರತದ GDP ಬೆಳವಣಿಗೆ ಸುಮಾರು 7.1% ಇರಬಹುದು ಎಂದು ವರದಿಯಾಗಿದೆ. ಆದರೆ ಜಾಗತಿಕ ತೈಲ ಬೆಲೆ, ಮಳೆ ಪರಿಸ್ಥಿತಿ ಮತ್ತು ಹಣದುಬ್ಬರದ ಬೆಳವಣಿಗೆ ಮುಂದಿನ ನೀತಿ ನಿರ್ಧಾರಗಳಿಗೆ ಪ್ರಮುಖವಾಗಬಹುದು.
ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಮತ್ತೆ ದರ ಏರಿಕೆಯಾಗುತ್ತಾ?
ಮುಂದೆ RBI ಮತ್ತೊಮ್ಮೆ ರೆಪೋ ದರ ಹೆಚ್ಚಿಸುತ್ತದೆಯೇ ಎಂಬುದು ಈಗಲೇ ಖಚಿತವಾಗಿಲ್ಲ. RBI ಗವರ್ನರ್ ಮತ್ತು ಅಧಿಕಾರಿಗಳ ಹೇಳಿಕೆಗಳ ಪ್ರಕಾರ ಮುಂದಿನ ನಿರ್ಧಾರಗಳು ಹಣದುಬ್ಬರ, ಬೆಳವಣಿಗೆ ಮತ್ತು ಇತರ ಆರ್ಥಿಕ ಅಂಶಗಳ ಬೆಳವಣಿಗೆಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತವೆ.
ಹೀಗಾಗಿ ಸಾಲ ಪಡೆದವರು ತಮ್ಮ EMI ಬಜೆಟ್ ಪರಿಶೀಲಿಸುವುದು ಮತ್ತು ಹೊಸ ಸಾಲ ಪಡೆಯುವವರು ಬಡ್ಡಿದರ ಬದಲಾವಣೆಯ ಸಾಧ್ಯತೆಯನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳುವುದು ಉತ್ತಮ. ಅದೇ ಸಮಯದಲ್ಲಿ FD ಅಥವಾ Post Office schemesನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವವರು ಲಭ್ಯವಿರುವ ಬಡ್ಡಿದರಗಳನ್ನು ಹೋಲಿಕೆ ಮಾಡಬಹುದು.
ಒಟ್ಟಿನಲ್ಲಿ, RBI ರೆಪೋ ದರವನ್ನು 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ ಹೆಚ್ಚಿಸಿ 5.50%ಕ್ಕೆ ತಂದಿರುವುದು ಭಾರತದ ಹಣಕಾಸು ಕ್ಷೇತ್ರದ ಪ್ರಮುಖ ಬೆಳವಣಿಗೆಯಾಗಿದೆ. ಇದರ ನೇರ ಪರಿಣಾಮ ಬ್ಯಾಂಕ್ಗಳ ಸಾಲ ಮತ್ತು ಠೇವಣಿ ದರಗಳ ಮೇಲೆ ಹೇಗೆ ಬೀಳುತ್ತದೆ ಎಂಬುದನ್ನು ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಗಮನಿಸಬೇಕಾಗಿದೆ.